Di Kyle Ramos • 11 febbraio 2026
KYIV Nell’ombra di una logorante guerra di attrito, un diverso tipo di conflitto si sta intensificando all’interno dei confini dell’Ucraina: la battaglia per il rottame metallico ferroso, l'”ossigeno industriale”. Mentre i giganti metallurgici della nazione tentano un’eroica ripresa, un coro crescente di lobbisti industriali chiede un divieto totale delle esportazioni di rottami.
Tuttavia, un’analisi più approfondita rivela un complesso paradosso. Mentre i produttori nazionali come Metinvest e Interpipe temono una siccità di materie prime, molti economisti sostengono che la chiusura delle frontiere potrebbe ritorcersi contro, soffocando il dinamismo economico di cui l’Ucraina ha bisogno per sopravvivere.
La Fenice che Risorge: Un Settore in Ripresa
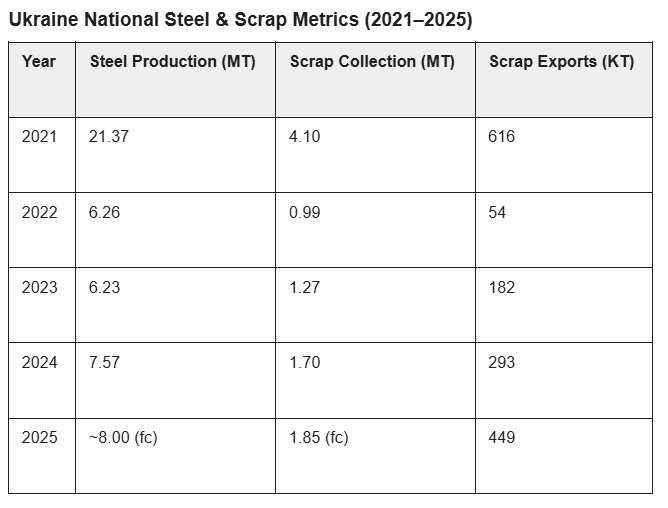
L’industria siderurgica ucraina, un tempo la 13ª più grande al mondo, è stata quasi estinta nel 2022. La caduta di Mariupol da sola ha spazzato via il 40% della capacità siderurgica della nazione, comprese le leggendarie acciaierie Azovstal. La produzione nazionale è crollata da oltre 21 milioni di tonnellate nel 2021 a soli 6,2 milioni di tonnellate.
Tuttavia, il 2024 e il 2025 hanno assistito a un notevole “equilibrio bellico”.
Produzione Nazionale: Rimbalzata a 7,57 milioni di tonnellate nel 2024.
Il Corridoio Marittimo: La rotta marittima unilaterale da Odessa ha abbassato i costi logistici, consentendo ai metalli sfusi di raggiungere nuovamente i mercati globali.
Domanda di Difesa: La rapida espansione di UkrOboronProm ha creato un’impennata della domanda di acciaio speciale di grado corazzato.
+1
La Controversia sulla “Fuga” di Rottami
La tensione si concentra su un netto aumento delle esportazioni di rottami, che hanno raggiunto un massimo di quattro anni di 448.680 tonnellate nel 2025. Nonostante un dazio nominale all’esportazione di 180 € per tonnellata, oltre l’85% di questo materiale sta fluendo verso l’UE, principalmente Polonia e Grecia, esente da dazi ai sensi dell’Accordo di Associazione Ucraina-UE.
Gli industriali affermano che si tratta di una “fuga”. Sostengono che la Polonia agisce come hub di transito, dove i rottami ucraini vengono riesportati in Turchia. Interpipe, che gestisce forni ad arco elettrico (EAF) ad alta efficienza che funzionano al 100% con rottami, è stata la più vocale, avvertendo di un imminente deficit fino a 500.000 tonnellate entro il 2026.
“Senza rottami, la ricostruzione verde dell’Ucraina è un sogno irrealizzabile”, afferma un analista di settore. “Non si può costruire un’economia moderna a basse emissioni di carbonio senza il flusso circolare del metallo”.
L’Argomento Contrario: Perché un Divieto Potrebbe Essere Fatale
Mentre il “gap di rottami” suona allarmante, un divieto totale delle esportazioni rischia di creare un monopolio interno che potrebbe devastare l’economia più ampia.
Il Pericolo della Monopsonia
Se le esportazioni vengono bloccate, una manciata di grandi acciaierie nazionali diventa l’unico acquirente. Questa “monopsonia” consente loro di sopprimere artificialmente i prezzi. Sebbene ciò riduca i costi per Metinvest o ArcelorMittal, priva l’industria di raccolta dei rottami del capitale necessario per operare.
Il Costo della Raccolta
La raccolta di “rottami di guerra” non è un compito semplice. Gran parte di esso è:
Contaminato: Pieno di ordigni inesplosi (UXO) che richiedono costose operazioni di sminamento.
Inaccessibile: Situato in “zone grigie” o territori minati dove la manodopera è scarsa.
Burocratico: Le attrezzature militari distrutte sono proprietà statale, il che comporta ostacoli legali per l’elaborazione.
Se i prezzi interni vengono forzati troppo al ribasso da un divieto di esportazione, le discariche smetteranno semplicemente di raccogliere. Il risultato? Meno rottami per tutti, non di più.
Adattamenti Aziendali: Resilienza in Azione
I principali attori stanno già diversificando per mitigare questi rischi:
Metinvest: Avendo perso i suoi “gioielli della corona” di Mariupol, si è rivolta ai suoi asset Kamet Steel e Zaporizhstal. Sta massimizzando l’efficienza utilizzando le sue forniture captive di carbone da cokeria dalla miniera di Pokrovske.
ArcelorMittal Kryvyi Rih (AMKR): Di fronte a una stretta sui rottami, AMKR ha aumentato la sua produzione di ghisa del 16,9% nel 2025, sfruttando le proprie miniere di minerale di ferro per sostituire i rottami con ghisa liquida.
Interpipe: Posizionata come pioniera dell'”Acciaio Verde”, punta sul suo basso impatto di carbonio per mantenere un premio nel mercato UE, anche mentre fa pressioni per normative più severe sui rottami.
La Via da Seguire: Integrazione, Non Isolamento
La soluzione logica per l’Ucraina non risiede nel protezionismo, ma in una maggiore integrazione con l’Unione Europea.
Mantenendo un mercato aperto, l’Ucraina garantisce che la sua industria di raccolta dei rottami rimanga redditizia e tecnologicamente capace di ripulire i milioni di tonnellate di detriti lasciati dalla guerra. Allo stesso tempo, la “Ricostruzione Verde” offre la possibilità di sostituire i forni a calcinazione distrutti dell’era sovietica con moderni EAF, ad alto consumo di rottami, che si allineano al Meccanismo di Adeguamento del Carbonio alle Frontiere (CBAM) dell’UE.
La “battaglia per le risorse” definirà il 2026. Se l’Ucraina riuscirà a bilanciare le esigenze dei suoi giganti industriali con la necessità di un mercato libero e competitivo, non solo ricostruirà la sua industria siderurgica, ma forgierà un futuro più resiliente ed europeo.